Domain ffyh.de kaufen?
Wir ziehen mit dem Projekt
ffyh.de um.
Sind Sie am Kauf der Domain
ffyh.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ffyh.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Vernon, Vaughn: Implementing Domain-Driven DesignImplementing Domain-Driven Design , Succeed with Domain-Driven Design (DDD), today's best-practice framework and common language for making design decisions that accelerate projects, keeping them on track while smoothly incorporating inevitable change. Vaughn Vernon's Implementing Domain-Driven Design builds on Eric Evans' seminal Domain-Driven Design , helping practitioners flatten the DDD learning curve, identify their best opportunities to apply DDD, and overcome common implementation pitfalls. Vernon presents concrete and realistic DDD techniques through examples from familiar domains, such as a Scrum-based project management application that integrates with a collaboration suite and security provider. Each principle is backed up by realistic Java examples, and all content is tied together by a single case study of a company charged with delivering a set of advanced software systems with DDD. Using this book's techniques, organizations can reduce time-to-market and build better software that is more flexible, more scalable, and better aligned to business goals. For software practitioners who are new to DDD, for those who've used DDD but not yet succeeded; and for DDD users who have experienced success and want to become even more effective. Readers will likely include software architects, systems anaysts, application developers, and project managers. , > , Erscheinungsjahr: 201302, Produktform: Leinen, Autoren: Vernon, Vaughn, Seitenzahl/Blattzahl: 656, Themenüberschrift: COMPUTERS / Software Development & Engineering / Systems Analysis & Design, Fachschema: EDV / Theorie / Informatik / Allgemeines, Fachkategorie: Systemanalyse und -design, Warengruppe: HC/Informatik, Fachkategorie: Software Engineering, Text Sprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Addison Wesley, Verlag: Addison Wesley, Länge: 236, Breite: 180, Höhe: 41, Gewicht: 1282, Produktform: Gebunden, Genre: Importe, Genre: Importe, Herkunftsland: VEREINIGTE STAATEN VON AMERIKA (US), Katalog: LIB_ENBOOK, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: internationale Titel, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 200804352,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Online-Inhaltsanalyse. Forschungsobjekt Internet, FachbücherViele etablierte Massenmedien bauen derzeit ihre Online-Präsenzen aus. Zusätzlich wandern klassische Inhalte zusehends ins Internet. Das wirft methodische Fragen auf, wie künftig diese Inhalte analysiert werden sollen. Die Inhaltsanalyse ist eine zentrale Schlüsselmethode der Sozialwissenschaften. In Form der Online-Inhaltsanalyse fristet sie allerdings ein Schattendasein. Der Band arbeitet deshalb zahlreiche methodische Problemfelder von Online-Inhaltsanalysen auf. Praktische Fallbeispiele ergänzen mit dem How-to die theoretischen Überlegungen.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SiteKiosk Online - Dedicated ServerIT-NERD24 · SITEKIOSK ONLINE · DEDICATED SERVER Ihre Kiosk-Infrastruktur. Ihre dedizierte Serverumgebung. SiteKiosk Online Dedicated Server schafft einen eigenständigen infrastrukturellen Rahmen für die zentrale Betreuung von Kiosk- und Digital-Signage-Systemen. Planen Sie Geräteverwaltung, Inhalte und Verantwortlichkeiten in einer auf Ihre Organisation abgestimmten Umgebung. Eigene Serverumgebung Zentrale Kioskverwaltung Digital Signage SiteKiosk Online Dedicated Server für anspruchsvolle Installationen Unternehmen mit vielen öffentlichen Terminals benötigen nachvollziehbare Abläufe für Gerätetechnik und Medieninhalte. Der SiteKiosk Online Dedicated Server ist eine gesondert angebotene Infrastrukturvariante, mit der eine eigene Serverumgebung für die zentrale Plattform vorgesehen ist. So lässt sich die Verwaltung zahlreicher Endgeräte in einem eigenständigen Betriebsrahmen planen. Wi...1,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **

Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
TurboCAD Content ServerWas ist der TurboCAD Content Server? Der praktische Leitfaden für Einsteiger Der TurboCAD Content Server bietet Zugriff auf mehr als 700.000 mechanische parametrische Teile, was ihn zu einer beeindruckenden Ressource für alle CAD-Anwender macht. Diese umfangreiche Bibliothek stellt eine wertvolle Ergänzung für jedes Designprojekt dar, unabhängig von dessen Komplexität. Für Einsteiger kann die Navigation durch den Content Server zunächst überwältigend wirken. Jedoch bietet er zahlreiche Vorteile, die den Designprozess erheblich beschleunigen. Diese Symbole unterstützen vollständig internationale Standards wie DIN, KR, ISO, ANSI und ASME, was die Vielseitigkeit des TurboCAD Content Servers unterstreicht. Darüber hinaus gehört IMSI, der Entwickler von TurboCAD, seit seiner Gründung im Jahr 1983 zu den führenden Anbietern im Bereich CAD-Software und seine Produkte werden ko...119,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DAS PERFEKTE ONLINE MARKETING KONZEPT FÜR COACHES - WEBSITE, SOCIAL MEDIA, CONTENT MARKETING, FUNNEL, Gebundene Ausgabe von Sonja Kreye, Tredition,Das Perfekte Online Marketing Konzept Für Coaches - Website, Social Media, Content Marketing, Funnel, Gebundene Ausgabe Von Sonja Kreye, Tredition, 978-3-347-14074-5, Seitenanzahl: 12416,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vernon, Vaughn: Implementing Domain-Driven DesignImplementing Domain-Driven Design , Succeed with Domain-Driven Design (DDD), today's best-practice framework and common language for making design decisions that accelerate projects, keeping them on track while smoothly incorporating inevitable change. Vaughn Vernon's Implementing Domain-Driven Design builds on Eric Evans' seminal Domain-Driven Design , helping practitioners flatten the DDD learning curve, identify their best opportunities to apply DDD, and overcome common implementation pitfalls. Vernon presents concrete and realistic DDD techniques through examples from familiar domains, such as a Scrum-based project management application that integrates with a collaboration suite and security provider. Each principle is backed up by realistic Java examples, and all content is tied together by a single case study of a company charged with delivering a set of advanced software systems with DDD. Using this book's techniques, organizations can reduce time-to-market and build better software that is more flexible, more scalable, and better aligned to business goals. For software practitioners who are new to DDD, for those who've used DDD but not yet succeeded; and for DDD users who have experienced success and want to become even more effective. Readers will likely include software architects, systems anaysts, application developers, and project managers. , > , Erscheinungsjahr: 201302, Produktform: Leinen, Autoren: Vernon, Vaughn, Seitenzahl/Blattzahl: 656, Themenüberschrift: COMPUTERS / Software Development & Engineering / Systems Analysis & Design, Fachschema: EDV / Theorie / Informatik / Allgemeines, Fachkategorie: Systemanalyse und -design, Warengruppe: HC/Informatik, Fachkategorie: Software Engineering, Text Sprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Addison Wesley, Verlag: Addison Wesley, Länge: 236, Breite: 180, Höhe: 41, Gewicht: 1282, Produktform: Gebunden, Genre: Importe, Genre: Importe, Herkunftsland: VEREINIGTE STAATEN VON AMERIKA (US), Katalog: LIB_ENBOOK, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: internationale Titel, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 200804352,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Die Online-Inhaltsanalyse. Forschungsobjekt Internet, FachbücherViele etablierte Massenmedien bauen derzeit ihre Online-Präsenzen aus. Zusätzlich wandern klassische Inhalte zusehends ins Internet. Das wirft methodische Fragen auf, wie künftig diese Inhalte analysiert werden sollen. Die Inhaltsanalyse ist eine zentrale Schlüsselmethode der Sozialwissenschaften. In Form der Online-Inhaltsanalyse fristet sie allerdings ein Schattendasein. Der Band arbeitet deshalb zahlreiche methodische Problemfelder von Online-Inhaltsanalysen auf. Praktische Fallbeispiele ergänzen mit dem How-to die theoretischen Überlegungen.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SiteKiosk Online - Dedicated ServerIT-NERD24 · SITEKIOSK ONLINE · DEDICATED SERVER Ihre Kiosk-Infrastruktur. Ihre dedizierte Serverumgebung. SiteKiosk Online Dedicated Server schafft einen eigenständigen infrastrukturellen Rahmen für die zentrale Betreuung von Kiosk- und Digital-Signage-Systemen. Planen Sie Geräteverwaltung, Inhalte und Verantwortlichkeiten in einer auf Ihre Organisation abgestimmten Umgebung. Eigene Serverumgebung Zentrale Kioskverwaltung Digital Signage SiteKiosk Online Dedicated Server für anspruchsvolle Installationen Unternehmen mit vielen öffentlichen Terminals benötigen nachvollziehbare Abläufe für Gerätetechnik und Medieninhalte. Der SiteKiosk Online Dedicated Server ist eine gesondert angebotene Infrastrukturvariante, mit der eine eigene Serverumgebung für die zentrale Plattform vorgesehen ist. So lässt sich die Verwaltung zahlreicher Endgeräte in einem eigenständigen Betriebsrahmen planen. Wi...1,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Radio-Domain: Die Domain für Internet-Radios, Amateurfunker und Rundfunksender, Taschenbuch von Hans-Peter Oswald, BoD – Books on Demand,Radio-domain: Die Domain Für Internet-radios, Amateurfunker Und Rundfunksender, Taschenbuch Von Hans-peter Oswald, Bod – Books On Demand, 978-3-7528-2288-5, Seitenanzahl: 284,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
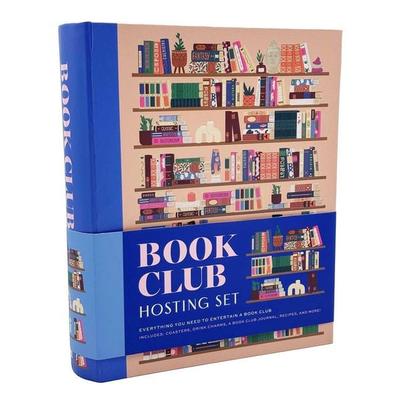
Book Club Hosting SetCelebrate Your Love Of Books And Engaging Conversation With This Book Club Hosting Set That Includes Everything You Need To Host Your Own Book Club. Housed In A Keepsake Book Box, This Set Contains Everything You’ll Need To Host Your Own Book Club....29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.